כלים ומחשבונים


חיסכון פנסיוני : איפה מתחילים

כתבות אחרונות
- תכנון פנסיוני
"אבל אמרו לי לא לגעת בזה" : מתי באמת כדאי לשמור על ביטוח המנהלים?
רבים חושבים שכל פוליסה ישנה היא נכס שחייבים להחזיק עד הפרישה, אבל המציאות מורכבת יותר. יש פוליסות עם מקדם מובטח ששווה זהב, ויש פוליסות ישנות ויקרות שפוגעות בקצבה העתידית. כך תדעו מתי לשמור על ביטוח המנהלים ומתי הגיע הזמן לשקול מעבר לקרן פנסיה.
קריאה נוספת... - מחשבונים
מחשבון הטבות מס לבני 60 ומעלה
בדקו במחשבון הטבות המס האם עדיף לכם להשקיע בתיקון 190 או בפוליסת חיסכון, לפי הכנסות של שני בני הזוג, נקודות זיכוי, גיל, תשואה צפויה והטבות מס אחרי גיל 60.
קריאה נוספת... - תכנון פרישה
השוק יורד? כך הדירה שלכם יכולה להגן על תיק ההשקעות בפרישה
משכנתא הפוכה יכולה לשמש כנכס גיבוי בפרישה. כלי שמאפשר להימנע ממכירת השקעות בזמן ירידות, לשפר תזרים ולנהל סיכוני פרישה
קריאה נוספת... - הטבות
משכנתא הפוכה לבני 55 ומעלה: כמה כסף אפשר לקבל ומה הסיכונים?
משכנתא הפוכה מאפשרת למי שעבר את גיל 55 לקבל הלוואה על בסיס הדירה שברשותו. את ההלוואה אפשר להחזיר כסכום חד פעמי בתום התקופה או בתשלומים חודשיים.
קריאה נוספת... - מחשבונים
מחשבון מס הכנסה לגמלאים בשנת 2026
חשבו את ההכנסה נטו ואת מס ההכנסה לתשלום על משכורת וקצבה, לאחר התחשבות בפטור על הקצבה במסגרת קיבוע זכויות, בנקודות זיכוי ובהטבת מס בגין יישוב מוטב.
קריאה נוספת... - תכנון פנסיוני
האם במעבר מביטוח מנהלים לקרן פנסיה נשמרת תקופת האכשרה?
בהעברת כספים מקרן לפנסיה לקרן פנסיה הזכויות שצברתי נשמרות. מה קורה כאשר אני בוחר להעביר כספים מביטוח מנהלים לקרן הפנסיה. האם הוותק שצברתי ביטוח המנהלים עובר? או שאין לו כל משמעות?
קריאה נוספת... - הטבות
9 הטבות מס לפנסיונרים שאתם כנראה לא מכירים
תיקון 190, תקנה 125 ד', סעיף 9 א' הם רק חלק מההטבות המס שמגיעות למי שהגיע לגיל פרישה.
קריאה נוספת... - תכנון פרישה

כן, גם בפנסיה תשלמו מס הכנסה, איך להפחית את גובה המס?
פנסיונרים רבים טועים לחשוב שבפנסיה לא ישלמו מס הכנסה. אך קצבת הזקנה היא הכנסה החייבת במס הכנסה. כך תקטינו בעתיד את מס ההכנסה שתשלמו על הפנסיה שלכם.
קריאה נוספת... - חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים 2026, תקרת הפקדה לקרן השתלמות ולקרן הפנסיה, סכום הקצבה המזערי ועוד
קריאה נוספת... - מחשבונים

היוון קצבה מקרן פנסיה ותיקה: איך זה עובד וכמה כסף תקבלו (מחשבון)
היוון קצבה מקרן פנסיה ותיקה היא הדרך היחידה למשיכת כספים. מקרן פנסיה ותיקה לא ניתן לפדות פיצויים או כספים אחרים מבלי לפגוע בזכאות לקצבה
קריאה נוספת...
כלים ומחשבונים
חדשות
- חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים…
קריאה נוספת... -
-
-
-
תכנון פנסיוני
- תכנון פנסיוני
בין עצמאות פיננסית (FIRE) לפרישה בגיל 67, עוד מסלולי פרישה שכדאי להכיר
רוב האנשים מניחים כברירת מחדל שפרישה משמעה עבודה במשרה מלאה עד גיל 67 ואז עצירה…
קריאה נוספת... -

-
-
-
תכנון פרישה
- תכנון פרישה
מתכננים תכניות לפרישה? תוודאו שבן הזוג חושב כמוכם
לבלות זמן יחד עם בן הזוג היא אחת הסיבות לפרוש, נכון? תלוי האם אתם שואלים…
קריאה נוספת... -
-
-
-
מחשבונים פנסיונים
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
מוצרי חיסכון שחייבים להכיר

פנסיה לעצמאים
- פנסיה לעצמאים
הפקדות סוף שנה לעצמאים 2024, כך תעשו זאת כמו מקצוענים
עצמאים, הפקדה לחיסכון פנסיוני היא חובה והפקדה לקרן השתלמות מקנה הטבות מס. על המשמעות מאחורי…
קריאה נוספת... -

-
-
-
קיבוע זכויות
- קיבוע זכויות
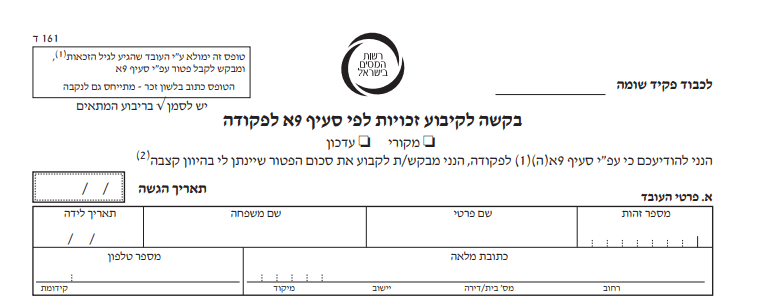
דליה חתמה על טופס 161ח בלי לדעת וזה עלה לה כ-300 אלף ש"ח במשיכה פטורה ממס
פורשת שחתמה על טופס 161ח ויתרה על כ-300 אלף ש"ח בפטור ממס. מה קרה לדליה,…
קריאה נוספת... -
-
-
-
הגנות ביטוחיות שחייבים להכיר


סוגיות מיסוי בביטוח פנסיוני
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
-
-
צרכנות
- צרכנות
מה זה חיסכון פנסיוני? המדריך היחידי שתצטרכו לקרוא
המדריך למתחילים, מה זה חיסכון פנסיוני? איפה חוסכים, כמה משלמים ועם מי בודקים את החיסכון.…
קריאה נוספת... -
-
-

-
אקדמיה
- אקדמיה
תאונת עבודה בקרן הפנסיה
בניגוד למקרה של אבדן כושר עבודה בקרן הפנסיה שם הקצבה המירבית אותה ניתן לקבל היא בגובה של 75% מהשכר, במקרה…
קריאה נוספת... -

-
דעות
- דעות
האם בכלל כדאי להגדיל את הפנסיה בשקל תשעים?
מרבית החוסכים מפקידים 5.5% משכר לקרן הפנסיה. האם כדאי להגדיל את ההפקדות לקרן הפנסיה גם אם לא מקבלים הטבת מס?
קריאה נוספת... -

דיני עבודה
- דיני עבודה
היערכות לעתיד בעידן הקורונה: מניעת מחלוקות משפטיות לאחר פטירת מבוטח
דווקא עכשיו יש חשיבות גדולה מתמיד לוודא מיהם המוטבים הרשומים בפוליסת ביטוח החיים שלנו ולהקפיד…
קריאה נוספת... -
-
-
-
שוק ההון
- שוק ההון

האם מספיק להשקיע ב S&P500?
משקיעים ישראלים רבים בוחרים להשקיע אך ורק בשוק האמריקאי, ובפרט במדד ה-S&P500 הפופולרי, המייצג את…
קריאה נוספת... -
-
-

-
ביטוח בריאות
- ביטוח בריאות
למה צריך ביטוח בריאות פרטי?
חוק ביטוח בריאות ממלכתי קובע שלכל אזרחי ישראל מגיע לקבל שירותי בריאות. סל הבריאות הוא…
קריאה נוספת... -
-
קרן פנסיה
- קרן פנסיה

רבים נמצאים בגיל 50 לבד, אבל הפנסיה שלך עדיין חושבת שאתה בזוגיות
לפי נתוני הלמ״ס, כ-25% מהנשים והגברים בגילאי 50 עד 60 חיים לבדם. למרות זאת, רק כמחציתם בוחרים לוותר על כיסוי…
קריאה נוספת... -
-
-
ביטוח מנהלים
- ביטוח מנהלים
לא צריך להמתין לניוד ביטוחי מנהלים בעלי מקדם מובטח
נפתחה לך פוליסת ביטוח מנהלים לפני שנת 2013? משלם דמי ניהול גבוהים? ניוד פוליסות ביטוח מנהלים לא אפשרי. יתכן וכדאי…
קריאה נוספת... -
-
-
מכתבים למערכת
- מכתבים למערכת
צברתי 80 אלף ₪ בחיסכון הפנסיוני, האם יש דרך למשוך את הכספים ללא מס?
הגעתם לגיל פרישה וצברתם פחות מ- 95 אלף ש"ח בחיסכון הפנסיוני? יש דרך למשוך את…
קריאה נוספת... -
-
-

-
67gag
- 67gag

13 עובדות מפתיעות על הפנסיונרים בישראל
84% מהאזרחים הוותיקים מרוצים מחייהם. 23% אפילו חושבים שיהיה טוב יותר בעתיד. אל תתלהבו, 61%…
קריאה נוספת... -
-