מחשבון תוחלת חיים לפי נתוני הלשכה המרכזית לסטטיסטיקה. בדקו מה הסיכוי שלכם להגיע לגיל 85, 90 או 95 ולכמה שנות פרישה כדאי להיערך, לבד או כזוג.
אם הייתם אומרים לי באיזה גיל תמותו, היה לי הרבה יותר קל לתכנן לכם את הפרישה. הייתי יודע לכמה שנים הכסף צריך להספיק, כמה אפשר למשוך מהחיסכון בכל חודש וכמה להשאיר להמשך. בפועל, זו אחת השאלות החשובות בתכנון פרישה, ואין לנו תשובה מדויקת עליה.
כשחברת ביטוח מחשבת תוחלת חיים לאלפי אנשים, היא יכולה להסתמך על דפוסי התמותה של אוכלוסייה גדולה. כשאתם מתכננים את הפרישה שלכם, אתם צריכים להחליט מה לעשות גם אם תחיו הרבה מעבר לממוצע. אופק קצר מדי עלול להשאיר אתכם בלי מספיק כסף בגיל מבוגר. אופק ארוך מדי עלול לגרום לכם לחסוך בהוצאות במשך שנים שבהן יכולתם להרשות לעצמכם להוציא יותר.
בניתי את מחשבון תוחלת החיים של פנסיוני כדי לעזור לכם לבחון את שתי האפשרויות. הזינו את הגיל הנוכחי, המין, גיל הפרישה המתוכנן והאם אתם מעשנים או כיום או בעבר. המצב המשפחתי שלכם, אם אתם מתכננים את הפרישה כזוג, הוסיפו גם את הפרטים של בן או בת הזוג.
תוחלת החיים מתבססת על בסיס סטטוס העישון
מחשבון תוחלת חיים
החישוב מתבסס על סטטוס העישון שנבחר
בדקו את הסיכוי להגיע לגילים שונים וכמה שנים החיסכון עשוי להידרש לממן.
מקור הנתונים והנחות החישוב
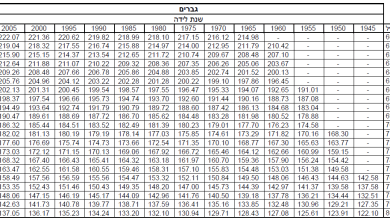
לוחות תמותה שלמים של ישראל 2020–2024, כלל האוכלוסייה, לוחות 1–2. שיעורי התמותה משקפים את תקופת המדידה. החישוב בגילים שלמים ומשתמש ביחס בין מספר השורדים בגיל היעד למספרם בגיל שממנו מתחילים למדוד. אופק התכנון הוא מספר השנים השלם האחרון שבו ההסתברות עדיין מגיעה לסף המוצג. הלוח משמש עד גיל 110, וכאשר האופק מגיע לגבול זה הוא מסומן כגבול הנתונים. בחישוב לזוג מניחים אי־תלות ומועד פרישה משותף לצורך המדידה.
תרחיש עישון משווה לנתוני כלל האוכלוסייה בישראל (למ״ס) בעזרת יחסי תמותה ממחקר Cho ועמיתיו מ־2024 (2.7 לגברים ו־2.8 לנשים שמעשנים כיום, ו־1.3 למי שעישנו בעבר, לעומת מי שמעולם לא עישנו). ההתאמה משתמשת בשכיחות לפי גיל מסקר עישון 2022 באוכלוסייה היהודית בישראל, כאומדן לשכיחות בכלל האוכלוסייה. הסקר כולל מוצרי עישון נוספים ומשמש כאן כקירוב לעישון סיגריות. המודל משתמש בקטגוריות גיל של הסקר וביחסים ממוצעים. מעל גיל 79 פערי הסיכון מוקטנים בהדרגה עד גיל 100 כהנחת תכנון. גם מתחת לגיל 20 מדובר בהשלכה מעבר לטווח המחקר. תרחיש עישון בעבר משקף אומדן קבוצתי ללא התחשבות בשנים מאז ההפסקה או בכמות העישון. תוחלת החיים המותאמת מחושבת בקירוב לפי הסתברויות ההישרדות השנתיות, ובגיל 110 מתווספת יתרת תוחלת החיים לפי הלמ״ס, משוקללת בסיכוי להגיע לגיל זה.
מה ההבדל בין תוחלת חיים לשנות הפרישה שכדאי להיערך אליהן?
לפי לוחות הלמ״ס, לגבר שכבר הגיע לגיל 67 נותרו בממוצע 18 שנות חיים. אם הוא מתכנן שהחיסכון יספיק עד גיל 85, כדאי שיבדוק גם מה יקרה לתקציב שלו אם יחיה עד גיל 90 או 95.
המחשבון מציג את הסיכוי שלכם להגיע לגילאים שונים, וגם את מספר שנות הפרישה לפי שלוש הסתברויות הישרדות — 50%, 25% ו־10%. את שנות הפרישה סופרים מגיל הפרישה שהזנתם, בהנחה שהגעתם אליו. הסתברות נמוכה יותר משקפת תרחיש שבו הכסף נדרש להספיק ליותר שנים.
לדוגמה, לגבר בן 60 שמעולם לא עישן ומתכנן לפרוש בגיל 67, המחשבון מציג בהסתברות הישרדות של 25% 26 שנות פרישה, עד גיל 93. לפי לוח הלמ״ס לכלל האוכלוסייה, התוצאה באותה הסתברות היא 24 שנות פרישה, עד גיל 91. המשמעות היא שלפי תרחיש העישון במחשבון, בערך אחד מכל ארבעה גברים עם הנתונים האלה שכבר הגיעו לגיל 67 צפוי להגיע גם לגיל 93.
לכמה שנות פרישה כדאי להיערך כשמתכננים כזוג?
בחישוב לזוג המחשבון מציג בנפרד את הסיכוי ששניכם תהיו בחיים ואת הסיכוי שלפחות אחד מכם יהיה בחיים בכל נקודת זמן. הסיכוי שלפחות אחד מכם יהיה בחיים כולל גם את האפשרות ששניכם עדיין בחיים.
כזכור פנסיית הזקנה היא כמו עוגה ולכן בתכנון התקציב, כדאי לבדוק כמה כסף תצטרכו כל עוד שניכם בחיים, ומה ישתנה אם רק אחד מכם יישאר בחיים. חלק מההוצאות, כמו דיור, עשויות להישאר דומות גם כשמשק הבית מצטמצם לאדם אחד. במקביל, אחת הקצבאות עשויה להיפסק או להתחלף בקצבת שאירים. השילוב בין ההוצאות שיישארו להכנסות שיעמדו לרשות השאיר הוא שקובע כמה כסף צריך לשמור לתקופה הזאת.
רוצים להגיע עם יותר כסף לפנסיה?
רוצים להפסיק לפחד מהחיסכון הפנסיוני?
אנחנו מזמינים אותך להגיע לפגישת תכנון פנסיוני אישית
למידע נוסף על שירות תכנון פנסיוני אישי https://pensuni.com/?page_id=7283
לגלות עוד מהאתר פנסיוני, להבין את הפנסיה
Subscribe to get the latest posts sent to your email.