כלים ומחשבונים


חיסכון פנסיוני : איפה מתחילים

כתבות אחרונות
- תכנון פרישה
איך אתה מתכונן לפרישה. חוסך או משקיע?
ישנן שתי גישות ליצירת ההכנסה בגיל פרישה, גישת המשקיעים וגישת החוסכים. ההבדל בין שתי הגישות הוא על מי אתה סומך שידאג לך בגיל הפרישה. על היתרונות והחסרונות של כל אחת מהגישות.
קריאה נוספת... - אקדמיה
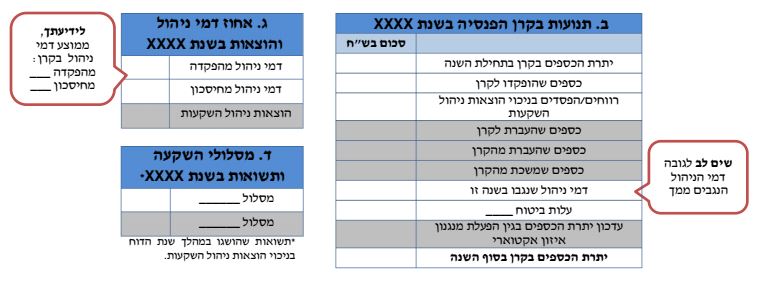
מה הכסף שלכם עשה בשנת 2015
שינוי שעשה משרד האוצר באופן הצגת התשואה בדוחות השנתיים מקשה על החוסכים לחשב את התשואה האישית אותה השיגו במהלך השנה
קריאה נוספת... - ביטוח מנהלים
המשכת הפקדות לביטוח מנהלים אחרי גיל 65
בגיל 65 פוליסות ביטוח המנהלים שברשותי מסתיימות ונחסמות להפקדות נוספות. בהנחה שאמשיך לעבוד עוד כשנתיים-שלש שנים, מה האלטרנטיבה המומלצת עבורי: פתיחת פוליסה חדשה, הפקדה בקופת גמל או הפקדה בקרן פנסיה
קריאה נוספת... - תכנון פנסיוני
בדרך לתאונת דרכים פנסיונית
משווק פנסיוני, היית מוכן לנסוע על רכב שלא עבר טיפול תקופתי? אז למה אתה לא מחייב את הלקוחות שלך לחסוך יותר לפנסיה?
קריאה נוספת... - תכנון פנסיוני
מה עדיף תשואה גבוהה או דמי ניהול נמוכים?
למי יש השפעה חזקה יותר על החיסכון הפנסיוני לדמי הניהול או לתשואה? האם עדיף לבחור בקרן הפנסיה בעלת התשואה הנמוכה ביותר רק בזכות דמי הניהול הנמוכים שלה או שכדאי לבחור בקרן הפנסיה עם תשואה גבוהה ולשלם דמי ניהול גבוהים יותר.
קריאה נוספת... - ביטוח בריאות

הרפורמה בביטוחי הבריאות בישראל
חוק ביטוח בריאות ממלכתי קובע כי לכל אזרח במדינת ישראל זכאות לנגישות לביטוח הבריאות. לצד חוק ביטוח הבריאות התפתחו לאורך השנים הביטוחים הפרטים שמחירם ההמיר עד לרפורמה שהתרחשה בשנת 2016.
קריאה נוספת... -
איך ישפיע עליך השינוי בגיל הפרישה?
באוצר מדברים (שוב) על העלאת גיל הפרישה לעובדים במגזר הציבורי. מה המשמעות של הדברים וכיצד זה עתיד להשפיע עליך
קריאה נוספת... - אקדמיה
אישורי המס החדשים בדוח השנתי
אישורי המס החדשים המצורפים לדוח השנתי מקרן הפנסיה יקלו על החוסכים בפניה למס הכנסה ויבחינו בין כספי קצבה מוכרת לכספי קצבה מזכה.
קריאה נוספת... - מכתבים למערכת
הפקדת פנסיה לעוזרת בית רטרואקטיבית
האם נדרש לבצע הפקדות לפנסיה לעוזרת הבית רטרואקטיבית וכיצד יש לבצע את חישוב ההפקדות?
קריאה נוספת... - סוגיות מיסוי בביטוח פנסיוני
3 הטבות מס בחיסכון הפנסיוני שכנראה לא הכרתם
מלבד הטבות המס בקרן הפנסיה או בקרנות ההשתלמות שכירים ועצמאים יכולים לקבל הטבות מס גם על רכישת ביטוח אבדן כושר עבודה, ביטוח חיים ואפילו יעוץ פנסיוני.
קריאה נוספת...
כלים ומחשבונים
חדשות
- חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים…
קריאה נוספת... -
-
-
-
תכנון פנסיוני
- תכנון פנסיוני
בין עצמאות פיננסית (FIRE) לפרישה בגיל 67, עוד מסלולי פרישה שכדאי להכיר
רוב האנשים מניחים כברירת מחדל שפרישה משמעה עבודה במשרה מלאה עד גיל 67 ואז עצירה…
קריאה נוספת... -

-
-
-
תכנון פרישה
- תכנון פרישה
פרישה מדומה מקרן פנסיה ותיקה
פרישה מדומה מאפשרת לקבל קצבה במקביל לעבודה, במדריך הזה נתייחס לאפשרות לקבלת קצבה מקרן פנסיה…
קריאה נוספת... -
-

-
-

מחשבונים פנסיונים
- מחשבונים
מחשבון תוחלת חיים בישראל: לכמה שנים הכסף שלכם צריך להספיק?
מחשבון תוחלת חיים לפי נתוני הלשכה המרכזית לסטטיסטיקה. בדקו מה הסיכוי שלכם להגיע לגיל 85,…
קריאה נוספת... -
-
-
-
מוצרי חיסכון שחייבים להכיר

פנסיה לעצמאים
- פנסיה לעצמאים
הפקדות סוף שנה לעצמאים 2024, כך תעשו זאת כמו מקצוענים
עצמאים, הפקדה לחיסכון פנסיוני היא חובה והפקדה לקרן השתלמות מקנה הטבות מס. על המשמעות מאחורי…
קריאה נוספת... -
-
-
-
קיבוע זכויות
- קיבוע זכויות
דליה חתמה על טופס 161ח בלי לדעת וזה עלה לה כ-300 אלף ש"ח במשיכה פטורה ממס
פורשת שחתמה על טופס 161ח ויתרה על כ-300 אלף ש"ח בפטור ממס. מה קרה לדליה,…
קריאה נוספת... -
-
-
-
הגנות ביטוחיות שחייבים להכיר


סוגיות מיסוי בביטוח פנסיוני
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
-
-
צרכנות
- צרכנות
יש לי קצבה בגובה של 4,500 ₪, האם אני יכל להפקיד כספים לתיקון 190?
כיצד חוסכים שלהם קצבה הקרובה לקצבה המזערית עדיין יכולים לבצע הפקדות לתיקון 190 ולנצל את…
קריאה נוספת... -
-
-
אקדמיה
- אקדמיה
נפגעי תאונות : ביטוח התאונות האישיות של ביטוח לאומי
ביטוח לאומי מבטח כל אחד מאיתנו בביטוח תאונות אישיות, שישלם לנו פיצוי יומי במקרה של פגיעה מתאונה. אז למה לא…
קריאה נוספת... -

-
דעות
- דעות
תיקון 190 לפקודת מס הכנסה ועולם הביטוח
קופת הגמל היא אחד ממוצרי החיסכון לקצבה, אך תיקון 190 בפקודת מס הכנסה הפך אותה למכשיר חיסכון אטרקטיבי עבור החוסכים…
קריאה נוספת... -
-
דיני עבודה
- דיני עבודה
5 עקרונות בביטוח הפנסיוני שחובה לזכור
עשה ועל תעשה בפנסיית החובה בישראל. למי צריך להפקיד לפנסיה ועד איזה גיל? מתי צריך…
קריאה נוספת... -
-
-
-
שוק ההון
- שוק ההון
מסחר בקריפטו בישראל
על מקומם של המטבעות הדיגיטלים במציאות הפיננסית של ימינו ועל הקשיים במימוש הרווחים במערכת הבנקאית…
קריאה נוספת... -
-
-
-
ביטוח בריאות
- ביטוח בריאות
למה צריך ביטוח בריאות פרטי?
חוק ביטוח בריאות ממלכתי קובע שלכל אזרחי ישראל מגיע לקבל שירותי בריאות. סל הבריאות הוא…
קריאה נוספת... -
-
קרן פנסיה
- קרן פנסיה

אמהות חד הוריות? גרושים? אתם חייבים לקרוא את הכתבה עד הסוף
קרנות הפנסיה מעניקות ביטוח למקרה של מוות. הפער בתשלום לילדיהם של אמהות חד הוריות והורים גרושים עשוי להגיע לאלפי שקלים…
קריאה נוספת... -

-
-
ביטוח מנהלים
- ביטוח מנהלים
מבוטח בביטוח מנהלים? האם אתה מכיר את מקדם הקצבה שלך?
מקדם המרה לקצבה משמש להמרת החיסכון לקצבה חודשית. בביטוחי המנהלים ששווקו עד לשנת 2013 מקדם המרה היה מובטח. אך האם אתם יודעים…
קריאה נוספת... -
-
-
מכתבים למערכת
- מכתבים למערכת
צברתי 80 אלף ₪ בחיסכון הפנסיוני, האם יש דרך למשוך את הכספים ללא מס?
הגעתם לגיל פרישה וצברתם פחות מ- 95 אלף ש"ח בחיסכון הפנסיוני? יש דרך למשוך את…
קריאה נוספת... -
-
-
-
67gag
- 67gag

הופכים את הלימון ללימונדה
אם היו עושים סקר בקרב הציבור ושואלים מי החברות הכי פחות אהודות, בטוח שחברות הביטוח…
קריאה נוספת... -
-