כלים ומחשבונים


חיסכון פנסיוני : איפה מתחילים

כתבות אחרונות
- קרן פנסיה
סובלים מ…. ,כנראה לא תוכלו לרכוש ביטוח בקרן פנסיה
לאחרונה התפרסם בדהמארקר סיפורה של צ' הסובלת מעודף משקל ולא התקבלה לקרן הפנסיה של מקפת. אבל צ' לא לבד, לא רק בעלי משקל עודף לא יתקבלו לקרן הפנסיה גם עובדים שסובלים מסכרת או כאלה שסבלו בעבר מסרטן יתקשו להצטרף לקרן הפנסיה.
קריאה נוספת... - חדשות
אגף שוק ההון אוסר התניית רכישת כיסוי ביטוחי ברכישת מוצר פנסיוני
אגף שוק ההון, ביטוח וחיסכון במשרד האוצר פרסם היום חוזר האוסר על גופים מוסדיים להתנות הצטרפות עובדים באמצעות המעסיק לביטוח ריסק מוות או אובדן כושר עבודה, בניהול כספי החיסכון הפנסיוני באותו הגוף המוסדי. בנוסף, ההוראה אוסרת על גוף מוסדי להתנות מתן הנחה בדמי ניהול או בעלות כיסוי ביטוחי, ברכישת מוצר ביטוחי אחר באותו גוף מוסדי. הסכמים קיבוציים או הסכמי העסקה אישיים מחייבים מעסיקים רבים לממן עבור עובדיהם כיסוי ביטוחי מפני אבדן כושר עבודה או ביטוח…
קריאה נוספת... - צרכנות
לא גומרים את החודש? אתם לא לבד
לפי נתוני הלשכה המרכזית לסטטיסטיקה אתם לא לבד. 38% ממשקי הבית בישראל מתקשים לגמור את החודש. באקדמיה אפילו הכניסו את זה למודל ומבטיחים שבסוף עוד יהיה טוב.
קריאה נוספת... - דעות
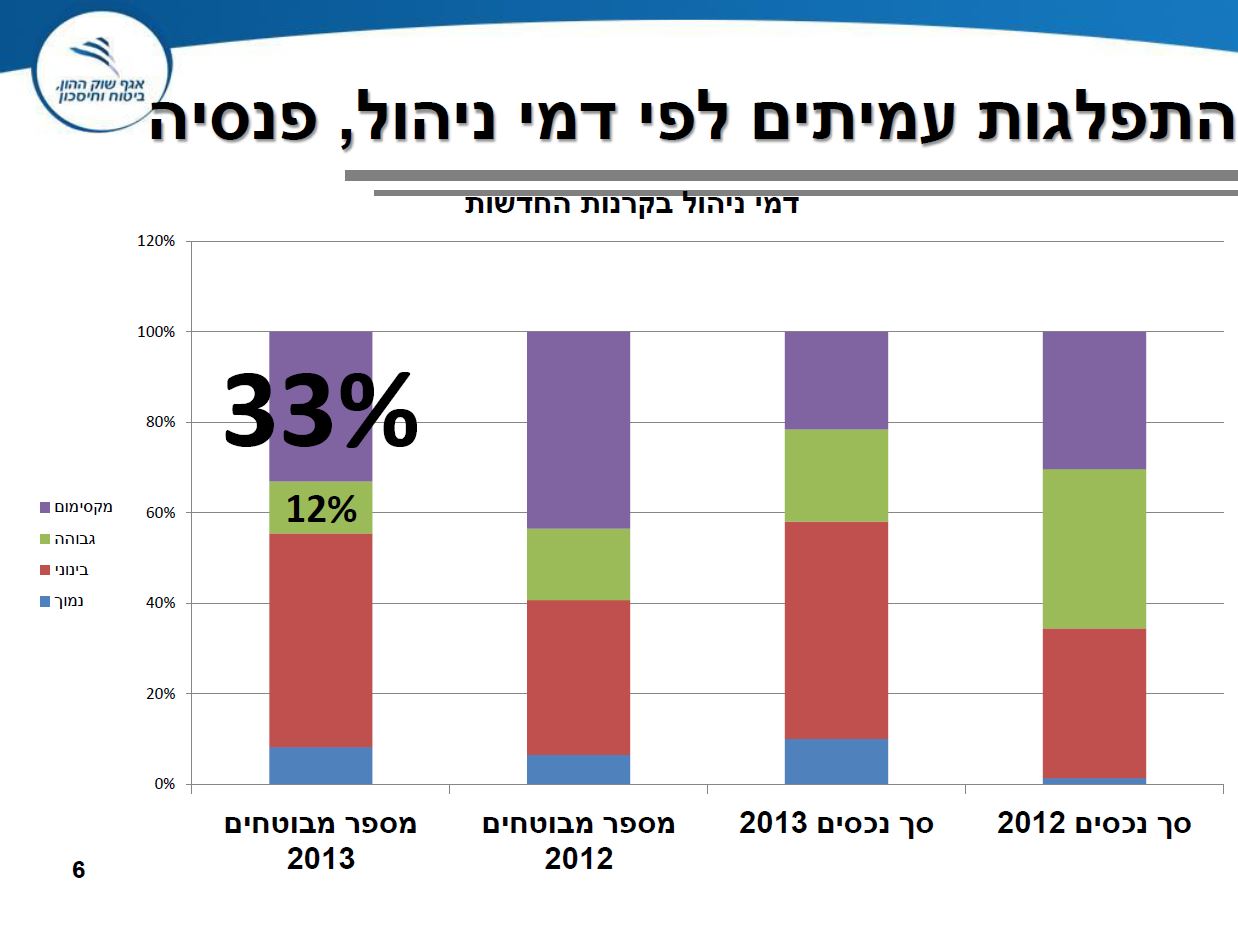
הדיון בדמי ניהול הוא פיקציה
במשרד האוצר מתכננים להשיק מחשבון דמי ניהול לטובת החוסכים בקרנות הפנסיה. מחשבון דמי ניהול הוא רעיון מצוין, רק חבל שיש דברים שהאוצר צריך לדאוג להם קודם.
קריאה נוספת... - ביטוח מנהלים
העברת סכומים חד פעמיים לביטוח מנהלים
האם ניתן להעביר כספים לביטוח המנהלים עם מקדם מובטח? האם אפשר להעביר כספים מקרן פנסיה או קופת גמל לביטוח המנהלים כדי לקבל קצבה גבוהה יותר?
קריאה נוספת... - חדשות
חוק לחלוקת חיסכון פנסיוני בין בני זוג שנפרדו
סוף סוף לאחר לא מעט בעיות שפרנסו אלפי עורכי דין עברה הצעה חוק המאפשרת לחלק את החיסכון הפנסיוני בין בני זוג שהתגרשו. מטרת החוק לקבוע הסדרים בעניין חלוקה של חיסכון פנסיוני בין חוסך ובין בן זוגו לשעבר כפי שנקבעה בפסק דין לחלוקת חיסכון פנסיוני.
קריאה נוספת... - דעות
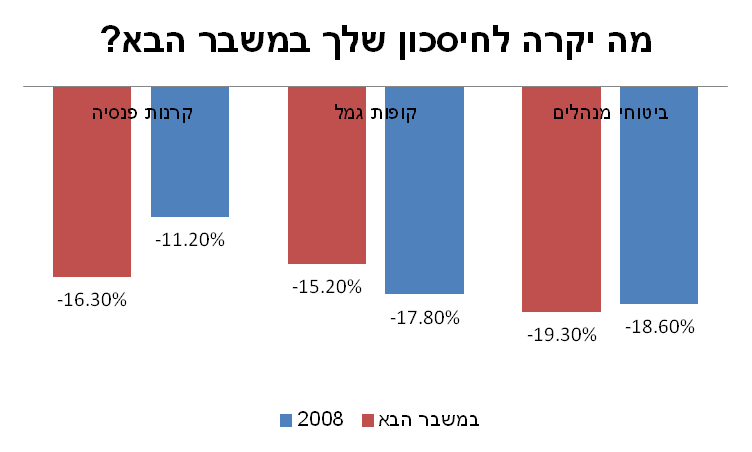
באוצר יודעים מה יקרה לכם במשבר הבא
לפי בדיקת האוצר במשבר הבא אתם צפויים לאבד בממוצע 16% מכספי החיסכון הפנסיוני שלכם, אפילו יותר מאשר במשבר הקודם. כיצד ניתן למנוע זאת.
קריאה נוספת... - חדשות

10 הערות על הרכב ההשקעות בחיסכון הפנסיוני
משרד האוצר פרסם החודש את הניתוח לשנת 2013 של תיק הנכסים הפנסיונים שמנוהל על ידי הגופים המוסדיים בישראל. הצצה לדוח מגלה מספר נתונים מעניינים (או מדאיגים).
קריאה נוספת... - חדשות

מה לדוח הוועדה למלחמה בעוני ולפנסיה?
השבוע הוגש לשר הרווחה דוח הועדהמלחמה בעוני. מה לעוני ולפנסיה תשאלו? מלבד העובדה כי למעלה מ-20% מהקשישים בישראל חיים מתחת לקו העוני, הועדה הבינה כי חיים בעוני מקשים על צבירת נכסים לפנסיה.
קריאה נוספת... - דעות

מי בכלל צריך תשואה מובטחת?
החוסכים לפנסיה מקבלים תשואה מובטחת על 30% מכספי החיסכון. האם כדאי להרחיב את התשואה המובטחת לכל כספי החסכון?
קריאה נוספת...
כלים ומחשבונים
חדשות
- חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים…
קריאה נוספת... -
-
-
-
תכנון פנסיוני
- תכנון פנסיוני
בין עצמאות פיננסית (FIRE) לפרישה בגיל 67, עוד מסלולי פרישה שכדאי להכיר
רוב האנשים מניחים כברירת מחדל שפרישה משמעה עבודה במשרה מלאה עד גיל 67 ואז עצירה…
קריאה נוספת... -

-
-
-
תכנון פרישה
- תכנון פרישה
מחשבון תוחלת חיים
אם רק היינו יכולים לחשב מתי נמות, היינו יכולים לדעת כיצד לממש בצורה טובה יותר…
קריאה נוספת... -

-
-
-

מחשבונים פנסיונים
- מחשבונים
מחשבון תוחלת חיים בישראל: לכמה שנים הכסף שלכם צריך להספיק?
מחשבון תוחלת חיים לפי נתוני הלשכה המרכזית לסטטיסטיקה. בדקו מה הסיכוי שלכם להגיע לגיל 85,…
קריאה נוספת... -
-
-
-
מוצרי חיסכון שחייבים להכיר

פנסיה לעצמאים
- פנסיה לעצמאים

עצמאים : האם אתם זכאים למשוך כספי פנסיה ללא מס?
במטרה להקל על ציבור העצמאים שנפגעו מנגיף הקורונה אישרה הממשלה הוראת שעה שמאפשרת משיכת כספים…
קריאה נוספת... -
-
-
-
קיבוע זכויות
- קיבוע זכויות
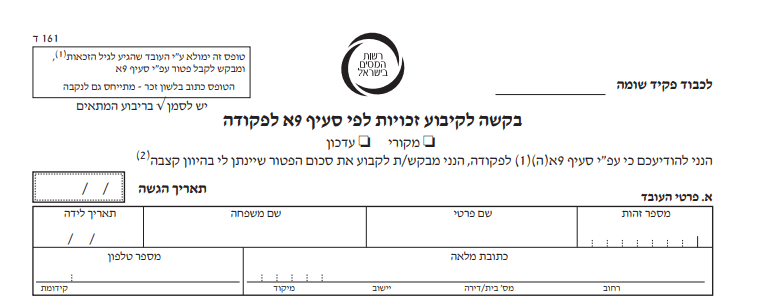
דליה חתמה על טופס 161ח בלי לדעת וזה עלה לה כ-300 אלף ש"ח במשיכה פטורה ממס
פורשת שחתמה על טופס 161ח ויתרה על כ-300 אלף ש"ח בפטור ממס. מה קרה לדליה,…
קריאה נוספת... -
-
-
-
הגנות ביטוחיות שחייבים להכיר


סוגיות מיסוי בביטוח פנסיוני
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
-
-
צרכנות
- צרכנות
למי כדאי למשוך כספים מקרן השתלמות לפני הזמן?
למרות שקרן ההשתלמות היא מכשיר חיסכון המקנה רווחים הפטורים ממס רווח הון. ישנם לפחות שתי…
קריאה נוספת... -
-
-
-
אקדמיה
- אקדמיה
האם אני יכל להעביר כספים מביטוח המנהלים אל קרן הפנסיה?
לקוח שיש לו ביטוח מנהלים עם אכע נפרד ורוצה לנייד לקרן פנסיה האם תתבטל לו תקופת האכשרה בקרן הפנסיה?
קריאה נוספת... -
-
דעות
- דעות
אין להתיר את אפשרות הבחירה בעניין ביטוח האכ"ע בידי העובד או המעסיק
חובת הביטוח הפנסיוני היא מאושיות המשטר הסוציאלי, ומשכך אין להתיר כלל את אפשרות הבחירה בעניין ביטוח האכ"ע בידי העובד או…
קריאה נוספת... -
-
דיני עבודה
- דיני עבודה
אני מבוטח בקרן פנסיה וביטוח מנהלים. כיצד תשפיע עלי הגדלת ההפקדות?
האם נדרש בצו ההרחבה להגדיל את ההפקדות לחיסכון פנסיוני לעובד שמבוטח הן בקרן פנסיה והן…
קריאה נוספת... -
-

-
-
שוק ההון
-
מתי צריך להתחיל להקטין את הסיכון בחיסכון הפנסיוני?
עברתי את גיל 50 ואני מתכנן לפרוש בגיל 67. אני כרגע נמצא במסלול כללי בקרן…
קריאה נוספת... -
-
-
-
ביטוח בריאות
- ביטוח בריאות

ביטוח סיעודי
ביטוח סיעודי נועד להגן על המבוטח במקרה של תשישות נפש או מקרה סיעודי אחר. מהן…
קריאה נוספת... -
קרן פנסיה
- קרן פנסיה

תפתחו את העיניים: 3 דברים שחשוב לבדוק בדוח השנתי
השנה יותר מתמיד ישנם שלושה פרמטרים בדוח השנתי שחשוב לתת להם תשומת לב מיוחדת: דמי הניהול, התשואה השנתית והאיזון האקטוארי…
קריאה נוספת... -
-
-
ביטוח מנהלים
- ביטוח מנהלים
להחזיר עטרה ליושנה : ביטוחי המנהלים חוזרים למרכז?
פוליסות ביטוח המנהלים החדשות שמציגות מגדל והראל מהוות אלטרנטיבה זולה יותר מפוליסות ביטוח המנהלים שנמכרו עד כה. האם לאחר הירידה…
קריאה נוספת... -
-
-
מכתבים למערכת
- מכתבים למערכת
האם קצבה של חבר קיבוץ רלוונטית לצורך משיכה מתיקון 190?
מהן הקצבאות שמאפשרות לפורשים למשוך כספים מהחיסכון הפנסיוני כדין.
קריאה נוספת... -
-
-
-
67gag
- 67gag
מסלולי פרישה בקרן הפנסיה (אינפוגרפיקה)
לאחר קבלת הקצבה הראשונה מקרן הפנסיה לא ניתן עוד לעשות שינויים במסלול הפרישה. במידה והפנסיונר…
קריאה נוספת... -

-
