כלים ומחשבונים


חיסכון פנסיוני : איפה מתחילים

כתבות אחרונות
- תכנון פנסיוני
"אבל אמרו לי לא לגעת בזה" : מתי באמת כדאי לשמור על ביטוח המנהלים?
רבים חושבים שכל פוליסה ישנה היא נכס שחייבים להחזיק עד הפרישה, אבל המציאות מורכבת יותר. יש פוליסות עם מקדם מובטח ששווה זהב, ויש פוליסות ישנות ויקרות שפוגעות בקצבה העתידית. כך תדעו מתי לשמור על ביטוח המנהלים ומתי הגיע הזמן לשקול מעבר לקרן פנסיה.
קריאה נוספת... - מחשבונים
מחשבון הטבות מס לבני 60 ומעלה
בדקו במחשבון הטבות המס האם עדיף לכם להשקיע בתיקון 190 או בפוליסת חיסכון, לפי הכנסות של שני בני הזוג, נקודות זיכוי, גיל, תשואה צפויה והטבות מס אחרי גיל 60.
קריאה נוספת... - תכנון פרישה
השוק יורד? כך הדירה שלכם יכולה להגן על תיק ההשקעות בפרישה
משכנתא הפוכה יכולה לשמש כנכס גיבוי בפרישה. כלי שמאפשר להימנע ממכירת השקעות בזמן ירידות, לשפר תזרים ולנהל סיכוני פרישה
קריאה נוספת... - הטבות
משכנתא הפוכה לבני 55 ומעלה: כמה כסף אפשר לקבל ומה הסיכונים?
משכנתא הפוכה מאפשרת למי שעבר את גיל 55 לקבל הלוואה על בסיס הדירה שברשותו. את ההלוואה אפשר להחזיר כסכום חד פעמי בתום התקופה או בתשלומים חודשיים.
קריאה נוספת... - מחשבונים
מחשבון מס הכנסה לגמלאים בשנת 2026
חשבו את ההכנסה נטו ואת מס ההכנסה לתשלום על משכורת וקצבה, לאחר התחשבות בפטור על הקצבה במסגרת קיבוע זכויות, בנקודות זיכוי ובהטבת מס בגין יישוב מוטב.
קריאה נוספת... - תכנון פנסיוני
האם במעבר מביטוח מנהלים לקרן פנסיה נשמרת תקופת האכשרה?
בהעברת כספים מקרן לפנסיה לקרן פנסיה הזכויות שצברתי נשמרות. מה קורה כאשר אני בוחר להעביר כספים מביטוח מנהלים לקרן הפנסיה. האם הוותק שצברתי ביטוח המנהלים עובר? או שאין לו כל משמעות?
קריאה נוספת... - הטבות
9 הטבות מס לפנסיונרים שאתם כנראה לא מכירים
תיקון 190, תקנה 125 ד', סעיף 9 א' הם רק חלק מההטבות המס שמגיעות למי שהגיע לגיל פרישה.
קריאה נוספת... - תכנון פרישה

כן, גם בפנסיה תשלמו מס הכנסה, איך להפחית את גובה המס?
פנסיונרים רבים טועים לחשוב שבפנסיה לא ישלמו מס הכנסה. אך קצבת הזקנה היא הכנסה החייבת במס הכנסה. כך תקטינו בעתיד את מס ההכנסה שתשלמו על הפנסיה שלכם.
קריאה נוספת... - חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים 2026, תקרת הפקדה לקרן השתלמות ולקרן הפנסיה, סכום הקצבה המזערי ועוד
קריאה נוספת... - מחשבונים
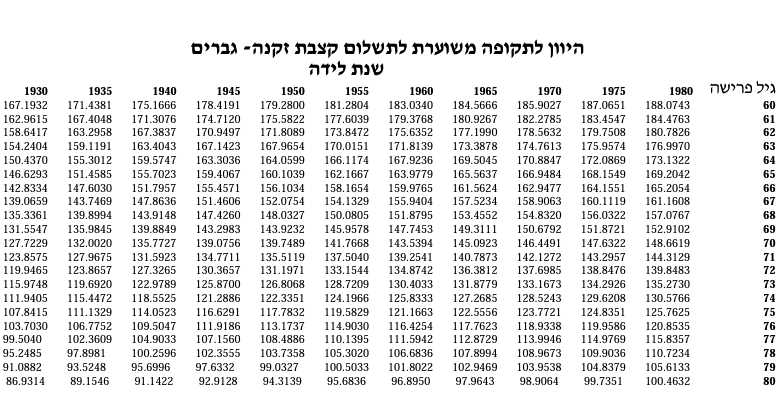
היוון קצבה מקרן פנסיה ותיקה: איך זה עובד וכמה כסף תקבלו (מחשבון)
היוון קצבה מקרן פנסיה ותיקה היא הדרך היחידה למשיכת כספים. מקרן פנסיה ותיקה לא ניתן לפדות פיצויים או כספים אחרים מבלי לפגוע בזכאות לקצבה
קריאה נוספת...
כלים ומחשבונים
חדשות
- חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים…
קריאה נוספת... -
-
-
-
תכנון פנסיוני
- תכנון פנסיוני
בין עצמאות פיננסית (FIRE) לפרישה בגיל 67, עוד מסלולי פרישה שכדאי להכיר
רוב האנשים מניחים כברירת מחדל שפרישה משמעה עבודה במשרה מלאה עד גיל 67 ואז עצירה…
קריאה נוספת... -
-
-
-
תכנון פרישה
- תכנון פרישה
איך אתה מתכונן לפרישה. חוסך או משקיע?
ישנן שתי גישות ליצירת ההכנסה בגיל פרישה, גישת המשקיעים וגישת החוסכים. ההבדל בין שתי הגישות…
קריאה נוספת... -
-
-
-
מחשבונים פנסיונים
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
מוצרי חיסכון שחייבים להכיר

פנסיה לעצמאים
- פנסיה לעצמאים
הפקדות סוף שנה לעצמאים 2024, כך תעשו זאת כמו מקצוענים
עצמאים, הפקדה לחיסכון פנסיוני היא חובה והפקדה לקרן השתלמות מקנה הטבות מס. על המשמעות מאחורי…
קריאה נוספת... -
-
-
-
קיבוע זכויות
- קיבוע זכויות
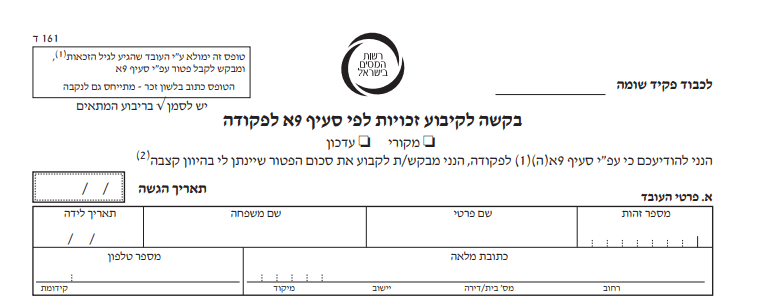
דליה חתמה על טופס 161ח בלי לדעת וזה עלה לה כ-300 אלף ש"ח במשיכה פטורה ממס
פורשת שחתמה על טופס 161ח ויתרה על כ-300 אלף ש"ח בפטור ממס. מה קרה לדליה,…
קריאה נוספת... -
-
-
-
הגנות ביטוחיות שחייבים להכיר


סוגיות מיסוי בביטוח פנסיוני
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
-
-
צרכנות
- צרכנות
מה זה ביטוח חיים?
ביטוח חיים ישלם סכום כסף, חד פעמי במקרה של פטירה של המבוטח, ליורשיו או אדם…
קריאה נוספת... -
-
-
-

אקדמיה
- אקדמיה

חובת הביטוח הפנסיוני וחשיבותו
מתחילת שנת 2008 ואילך על המעסיק לבטח כל עובד בביטוח פנסיוני על פי צו ההרחבה לביטוח פנסיוני מקיף במשק, אשר…
קריאה נוספת... -
-
דעות
- דעות
האם הביטוחים הישירים מהווים איום על סוכני הביטוח?
כיצד משפיעים ערוצי ההפצה הישירים והדיגיטציה על עתיד סוכני הביטוח בישראל
קריאה נוספת... -

-
דיני עבודה
- דיני עבודה
אני מבוטח בקרן פנסיה וביטוח מנהלים. כיצד תשפיע עלי הגדלת ההפקדות?
האם נדרש בצו ההרחבה להגדיל את ההפקדות לחיסכון פנסיוני לעובד שמבוטח הן בקרן פנסיה והן…
קריאה נוספת... -
-
-
-
שוק ההון
- שוק ההון
מתודולוגיה לחלוקת כספי החיסכון : כספים למטרות ספציפיות
אחת הטעויות הנפוצות של הציבור בנוגע להשקעות היא היעדר תכנון, משקיעים רבים אומרים "נשים את…
קריאה נוספת... -
-
-
-
ביטוח בריאות
- ביטוח בריאות
למה כל-כך קשה לרכוש ביטוח סיעודי
ביטוח סיעודי הוא מוצר ייחודי בנוף הביטוחי וקיים קושי אמיתי ביצירת מעטפת הגנה עבורו. כיצד…
קריאה נוספת... -
קרן פנסיה
- קרן פנסיה
מסלול עתיר חיסכון לצעירים
האם מסלול עתיר חיסכון הוא אכן המסלול המומלץ לצעירים בקרן הפנסיה?
קריאה נוספת... -
-
-
ביטוח מנהלים
- ביטוח מנהלים
ניוד פוליסות ביטוח מנהלים מתקופת הביניים לקרן הפנסיה. עורכים חשיבה מחדש?
בחלק מהפוליסות ששוקו בין השנים 2001 ל- 2004 מגולמת ריבית תחשיבית של 2.5%. האם יש לבחון פוליסות אלו בצורה אחרת…
קריאה נוספת... -
-
-

מכתבים למערכת
- מכתבים למערכת
האם ניתן למשוך כספי פיצויים מקרן פנסיה ותיקה?
משיכת כספים מקרן פנסיה ותיקה גורמת לאיבוד הזכויות לקצבה בקרן הפנסיה ובכל קרן פנסיה ותיקה…
קריאה נוספת... -
-
-
-

67gag
- 67gag
הופכים את הלימון ללימונדה
אם היו עושים סקר בקרב הציבור ושואלים מי החברות הכי פחות אהודות, בטוח שחברות הביטוח…
קריאה נוספת... -

-