כלים ומחשבונים


חיסכון פנסיוני : איפה מתחילים

כתבות אחרונות
- אקדמיה
מנגנון איזון אקטוארי – תמונת מצב
הכתבה שפורסמה השבוע אודות קרן הפנסיה המשלימה של מקפת החזירה שוב לכותרות את הדיון בגרעון האקטוארי בקרנות הפנסיה. תמונת המצב באה לעשות סדר בנושא, כיצד נגרם הגרעון ומה צופן לנו העתיד
קריאה נוספת... - דיני עבודה
פנסיית חובה לאחר 2014
בצו ההרחבה לפנסיית חובה נקבע כי אחוזי ההפקדה לפנסיית חובה יעמדו על 18% למרות זאת מעסיקים רבים ממשיכים להפקיד 18.33%. האם אחוזי הפקדה אלה עומדים בדרישות הצו?
קריאה נוספת... - אקדמיה
מה המחיר שאנחנו משלמים על התעלמות מהנעשה בפנסיה שלנו
כולנו מבינים שהחיסכון הפנסיוני הוא החיסכון החשוב ביותר שיש לנו וכולם יודעים שאם הפעם הראשונה שנתחיל לבדוק מה קורה שם תהיה כשנגיע לגיל פרישה אז כבר יהיה מאוחר מידי. אז אם כולנו יודעים זאת, מדוע בכל זאת אנחנו מתעלמים במודע מהסיכון?
קריאה נוספת... - תכנון פרישה
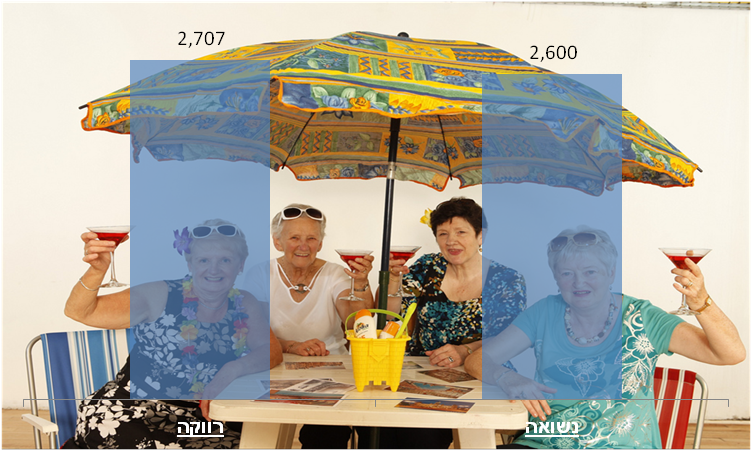
מתכננים תכניות לפרישה? תוודאו שבן הזוג חושב כמוכם
לבלות זמן יחד עם בן הזוג היא אחת הסיבות לפרוש, נכון? תלוי האם אתם שואלים את השאלה גברים או נשים. הבדל בתשובות עשוי להיות סימן אזהרה דווקא לכם, הגברים.
קריאה נוספת... -
מה צפוי לנו ? ריכוז התקנות והחוזרים הצפויים להיכנס בחצי שנה הקרובה
במשרד האוצר מחלקים את השנה לשני חצאים, ינואר ויולי. אחרי שסקרנו את התקנות הצפויות להיכנס בשנת 2016 מגיע חלקה השני של השנה וזה הזמן לראות מה כבר נכנס לתוקף ומה עתיד להיכנס בחודשים הקרובים.
קריאה נוספת... - דיני עבודה

סעיף 20 : זכותך לבחור את קרן הפנסיה שלך
בימים האחרונים מפעיל משרד האוצר קמפיין אינטרנטי לעידוד זכות הבחירה של העובד בחיסכון הפנסיוני. הגבלות על חופש הבחירה של העובד בבחירת המוצר הפנסיוני שלו, היא עברה על החוק.
קריאה נוספת... - תכנון פרישה

הצצה לעתיד: איך יראו חייהם של הפורשים
תוחלת החיים בעתיד תמשיך לעלות, לפי הערכות בשנת 2060 היא תעמוד על 90 שנים. כיצד באפשרות הטכנולוגיה להוסיף חיים לתוחלת החיים הצפויה שלנו. כיצד האינטרנט של הדברים עתיד לשנות את חייהם של פורשי העתיד ואיזה אתגרים יעמדו בפניהם.
קריאה נוספת... - תכנון פנסיוני
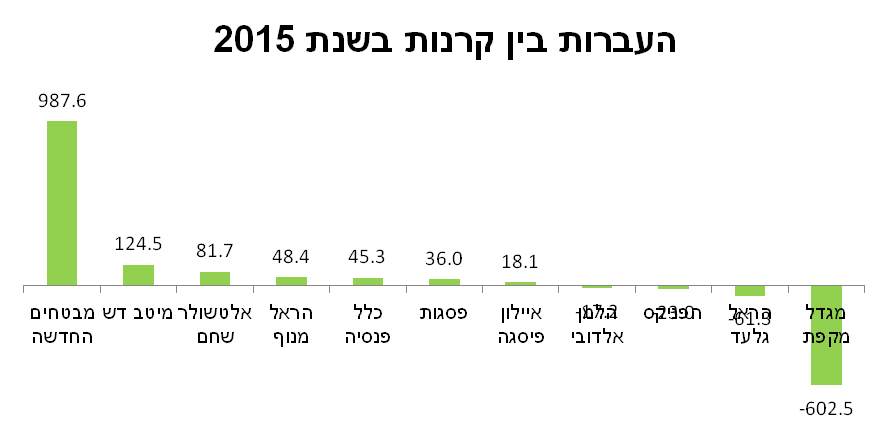
מה חשוב לבדוק לאחר מעבר בין קרנות
כשני מיליארד שקלים עברו בין קרנות הפנסיה השונות בשנת 2015. שמאות מיליוני שקלים עוברים מקרן אחת לשניה יש לא מעט דברים שיש לבדוק לאחר השלמת המעבר.
קריאה נוספת... - תכנון פרישה
איך אתה מתכונן לפרישה. חוסך או משקיע?
ישנן שתי גישות ליצירת ההכנסה בגיל פרישה, גישת המשקיעים וגישת החוסכים. ההבדל בין שתי הגישות הוא על מי אתה סומך שידאג לך בגיל הפרישה. על היתרונות והחסרונות של כל אחת מהגישות.
קריאה נוספת... - אקדמיה
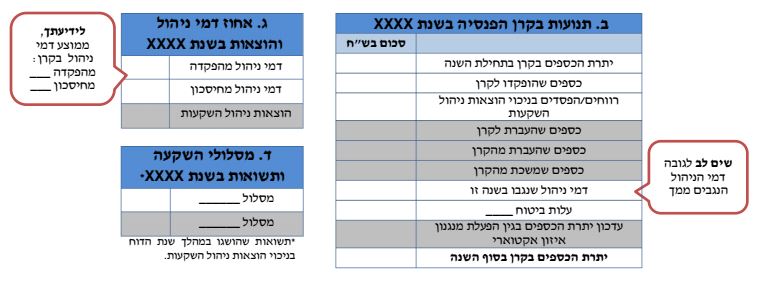
מה הכסף שלכם עשה בשנת 2015
שינוי שעשה משרד האוצר באופן הצגת התשואה בדוחות השנתיים מקשה על החוסכים לחשב את התשואה האישית אותה השיגו במהלך השנה
קריאה נוספת...
כלים ומחשבונים
חדשות
- חדשות
תקרות מס וסכומים עיקרים לשנת 2026
תקרות מס וסכומים מרכזים בחיסכון הפנסיוני לשנת 2026: תקרת הכנסה לשכיר ועצמאי, פנסיה חובה לעצמאים…
קריאה נוספת... -
-
-
-
תכנון פנסיוני
- תכנון פנסיוני
בין עצמאות פיננסית (FIRE) לפרישה בגיל 67, עוד מסלולי פרישה שכדאי להכיר
רוב האנשים מניחים כברירת מחדל שפרישה משמעה עבודה במשרה מלאה עד גיל 67 ואז עצירה…
קריאה נוספת... -

-
-
-
תכנון פרישה
- ביטוח בריאות

הכיסויים הביטוחיים ההכרחיים בפרישה
בחירת ביטוחי בריאות מתאימים לגיל המבוגר, חלוקה נכונה בין המרכיב ההוני לקצבתי והיכרות עם הסיכונים…
קריאה נוספת... -
-
-
-

מחשבונים פנסיונים
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
מוצרי חיסכון שחייבים להכיר

פנסיה לעצמאים
- פנסיה לעצמאים
שלושים אחוזים מהעצמאים בישראל לא חוסכים לפנסיה
ציבור העצמאים בישראל מופלה לרעה בחיסכון לפנסיה. השארת המצב כפי שהוא תיצור אלפי קשישים עצמאים…
קריאה נוספת... -
-
-
-
קיבוע זכויות
- קיבוע זכויות
דליה חתמה על טופס 161ח בלי לדעת וזה עלה לה כ-300 אלף ש"ח במשיכה פטורה ממס
פורשת שחתמה על טופס 161ח ויתרה על כ-300 אלף ש"ח בפטור ממס. מה קרה לדליה,…
קריאה נוספת... -
-
-
-
הגנות ביטוחיות שחייבים להכיר


סוגיות מיסוי בביטוח פנסיוני
- סוגיות מיסוי בביטוח פנסיוני
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה (בחישוב שנתי)
מחשבון הטבות מס לשכיר שמפקיד באופן עצמאי לפנסיה. החישוב מבוצע על בסיס שנתי וכולל שכר…
קריאה נוספת... -
-
-
-
-
-
צרכנות
- צרכנות
תיקון 190: האם זה כדאי? כל היתרונות, החסרונות והטבות המס
תיקון 190 מאפשר הפקדת כספים לקופת גמל בדמי ניהול אטרקטיביים במיוחד. התיקון מאפשר לנצל את…
קריאה נוספת... -
-
-
-
אקדמיה
- אקדמיה
בנק ישראל : מרוויחים פחות, חולים ומתים יותר
מחקר של בנק ישראל בחן את הקשר בין מצב חברתי כלכלי למצבם הבריאותי של העובדים. האוכלוסייה שמצבה הכלכלי-חברתי נמוך מתאפיינת…
קריאה נוספת... -
-
דעות
- דעות
האם בכלל כדאי להגדיל את הפנסיה בשקל תשעים?
מרבית החוסכים מפקידים 5.5% משכר לקרן הפנסיה. האם כדאי להגדיל את ההפקדות לקרן הפנסיה גם אם לא מקבלים הטבת מס?
קריאה נוספת... -
-
דיני עבודה
- דיני עבודה
פסיקה: האם עובד שמסיים לעבוד בגיל פרישה זכאי להשלמת פיצויים?
פסיקה של בית הדין האזורי לעבודה : המעסיק אינו צריך לבצע השלמת פיצויים לעובד שסיים…
קריאה נוספת... -
-
-
-
שוק ההון
- שוק ההון
השקעה פאסיבית באמצעות מוצרי החיסכון הפנסיוני
השקעה פאסיבית היא השקעה באמצעות מכשירים מחקי מדד. מחקרים הראו שלאורך זמן יותר ויותר מנהלי…
קריאה נוספת... -
-
-
-
ביטוח בריאות
- ביטוח בריאות

ביטוח סיעודי
ביטוח סיעודי נועד להגן על המבוטח במקרה של תשישות נפש או מקרה סיעודי אחר. מהן…
קריאה נוספת... -
קרן פנסיה
- קרן פנסיה

נתן ייעוץ לקוי ללקוח ונדרש לרכוש עבורו השלמה לכיסוי ביטוחי
לקוח שגובה הכיסוי הביטוחי שלו נפגע כתוצאה ממעבר בין קרנות פנה לרשות שוק ההון. בעקבות הפניה סוכנות הביטוח רכשה על…
קריאה נוספת... -
-
-
ביטוח מנהלים
- ביטוח מנהלים
מבוטח בביטוח מנהלים? האם אתה מכיר את מקדם הקצבה שלך?
מקדם המרה לקצבה משמש להמרת החיסכון לקצבה חודשית. בביטוחי המנהלים ששווקו עד לשנת 2013 מקדם המרה היה מובטח. אך האם אתם יודעים…
קריאה נוספת... -
-
-
מכתבים למערכת
- מכתבים למערכת
צברתי 80 אלף ₪ בחיסכון הפנסיוני, האם יש דרך למשוך את הכספים ללא מס?
הגעתם לגיל פרישה וצברתם פחות מ- 95 אלף ש"ח בחיסכון הפנסיוני? יש דרך למשוך את…
קריאה נוספת... -
-

-
-